
Spis treści
- 1. EKUZ to podstawa w Europie, ale nie pełne ubezpieczenie
- 2. Najpierw koszty leczenia i assistance
- 3. Ratownictwo i transport medyczny to osobne pozycje
- 4. OC w życiu prywatnym bywa bardziej przydatne, niż się wydaje
- 5. Wyłączenia czytaj przed zakupem, nie po szkodzie
- 6. Co zapisać w telefonie przed wyjazdem
- Źródła i dalsza lektura
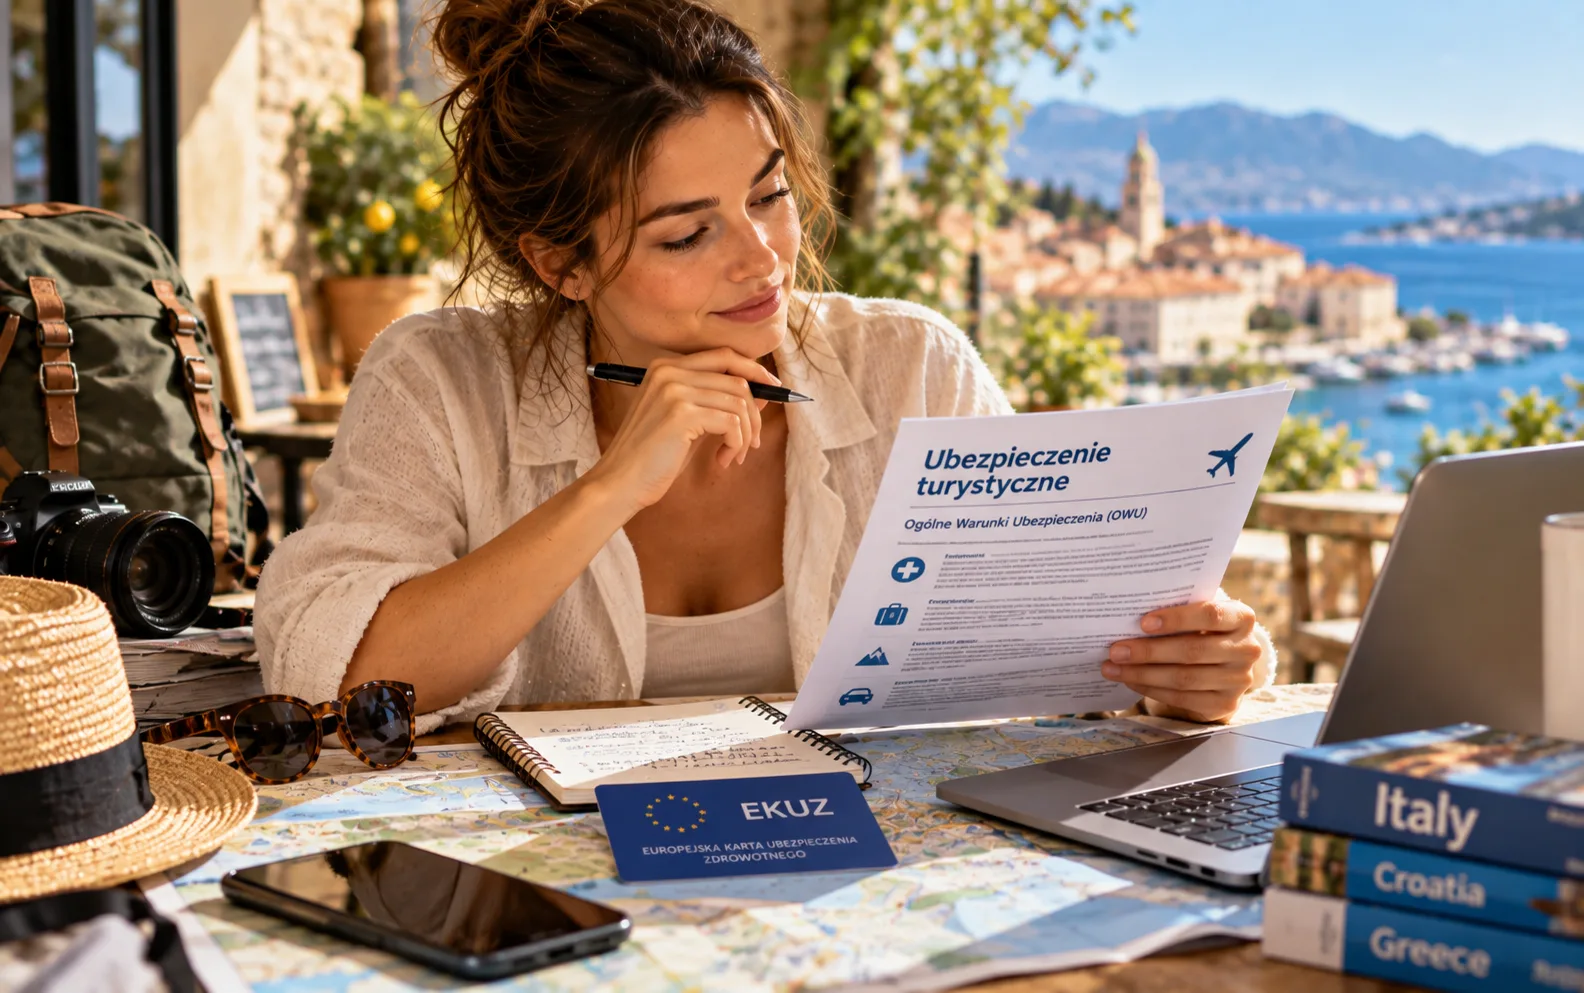
EKUZ daje dostęp do niezbędnego leczenia w publicznym systemie państwa pobytu na zasadach obowiązujących jego mieszkańców. Nie pokrywa wszystkiego. Prywatne leczenie, transport do Polski, część ratownictwa czy odpowiedzialność cywilna wymagają osobnego zabezpieczenia.
1. EKUZ to podstawa w Europie, ale nie pełne ubezpieczenie
Europejska Karta Ubezpieczenia Zdrowotnego potwierdza prawo do niezbędnych świadczeń podczas czasowego pobytu w UE i EFTA. Leczenie odbywa się na takich zasadach jak dla osób ubezpieczonych w danym kraju. Jeżeli miejscowi dopłacają do wizyty albo leków, turysta z EKUZ może mieć taki sam udział własny.
Karta nie finansuje planowanego leczenia, nie gwarantuje prywatnej kliniki i nie pokrywa automatycznie transportu medycznego do Polski. Dlatego „mam EKUZ” i „mam zabezpieczone wszystkie koszty” to dwie różne rzeczy.
2. Najpierw koszty leczenia i assistance
W polisie sprawdź sumę kosztów leczenia i to, czy assistance działa przez całą dobę. W krajach z drogą opieką medyczną zbyt niska suma może skończyć się koniecznością pokrycia części rachunku samemu.
Zobacz również, czy ubezpieczyciel organizuje wizytę bezgotówkowo, czy najpierw płacisz z własnej kieszeni i później występujesz o zwrot. To szczegół, który podczas choroby za granicą potrafi zrobić dużą różnicę.
3. Ratownictwo i transport medyczny to osobne pozycje
Wyjazd w góry, na narty albo w miejsce oddalone od szpitala wymaga spojrzenia na ratownictwo. Akcja z użyciem śmigłowca może kosztować bardzo dużo, a publiczny system nie wszędzie finansuje ją tak jak w Polsce.
Transport do kraju również nie jest standardowym świadczeniem EKUZ. W OWU sprawdź, czy polisa obejmuje transport medyczny i na jakich warunkach ubezpieczyciel podejmuje decyzję o jego organizacji.
4. OC w życiu prywatnym bywa bardziej przydatne, niż się wydaje
Przewrócony rower, uszkodzony sprzęt w apartamencie, przypadkowe potrącenie kogoś na stoku - szkoda wyrządzona innej osobie może być kosztowniejsza niż własny bagaż. Dlatego warto sprawdzić OC w życiu prywatnym i jego sumę.
Jeśli wynajmujesz samochód, nie zakładaj, że zwykłe turystyczne OC zastąpi ochronę związaną z autem. To najczęściej odrębny obszar ubezpieczenia.
5. Wyłączenia czytaj przed zakupem, nie po szkodzie
Najważniejsze pytania brzmią: co z chorobami przewlekłymi, alkoholem, sportami podwyższonego ryzyka, pracą fizyczną i ciążą? Definicje mogą różnić się między ubezpieczycielami. Nurkowanie rekreacyjne, trekking na określonej wysokości czy jazda na nartach nie zawsze trafiają do tej samej kategorii.
Nie kupuj rozszerzenia „na wszelki wypadek”, jeśli nie jest potrzebne. Ale jeśli planujesz aktywność wymienioną w wyłączeniach, dopłać świadomie albo wybierz inną polisę.
6. Co zapisać w telefonie przed wyjazdem
Zrób zdjęcie polisy i zapisz numer assistance offline. Zanotuj numer dokumentu, kontakt alarmowy ubezpieczyciela i zasady zgłaszania zdarzenia. Przy większym wydatku medycznym skontaktuj się z assistance możliwie szybko, o ile stan zdrowia na to pozwala.
Dokumentuj rachunki, recepty, diagnozy i zgłoszenia. Ubezpieczenie kupuje się po to, żeby zmniejszyć ryzyko finansowe. Papierologia nie jest ciekawa, ale pięć minut przygotowania przed podróżą często oszczędza jej znacznie więcej później.
Źródła i dalsza lektura
Czytaj dalej
Powiązane artykuły

Bagaż podręczny: jak się spakować i przejść kontrolę bez stresu?
Jak spakować bagaż podręczny? Limity linii lotniczej, płyny do 100 ml, powerbanki i baterie, leki oraz praktyczna kolejność pakowania przed lotem.

Podróż z dziećmi: jak zaplanować rodzinny wyjazd bez chaosu?
Jak zaplanować podróż z dziećmi? Dokumenty, EKUZ, tempo zwiedzania, nocleg, pakowanie i plan awaryjny - bez przeładowanego harmonogramu.
Jak wybrać nocleg i nie żałować? Lokalizacja, hałas, opinie, opłaty i anulowanie
Dobry nocleg to nie tylko ładne zdjęcia. Sprawdź lokalizację, hałas, opłaty, zasady anulowania i opinie, zanim klikniesz „rezerwuj”.